
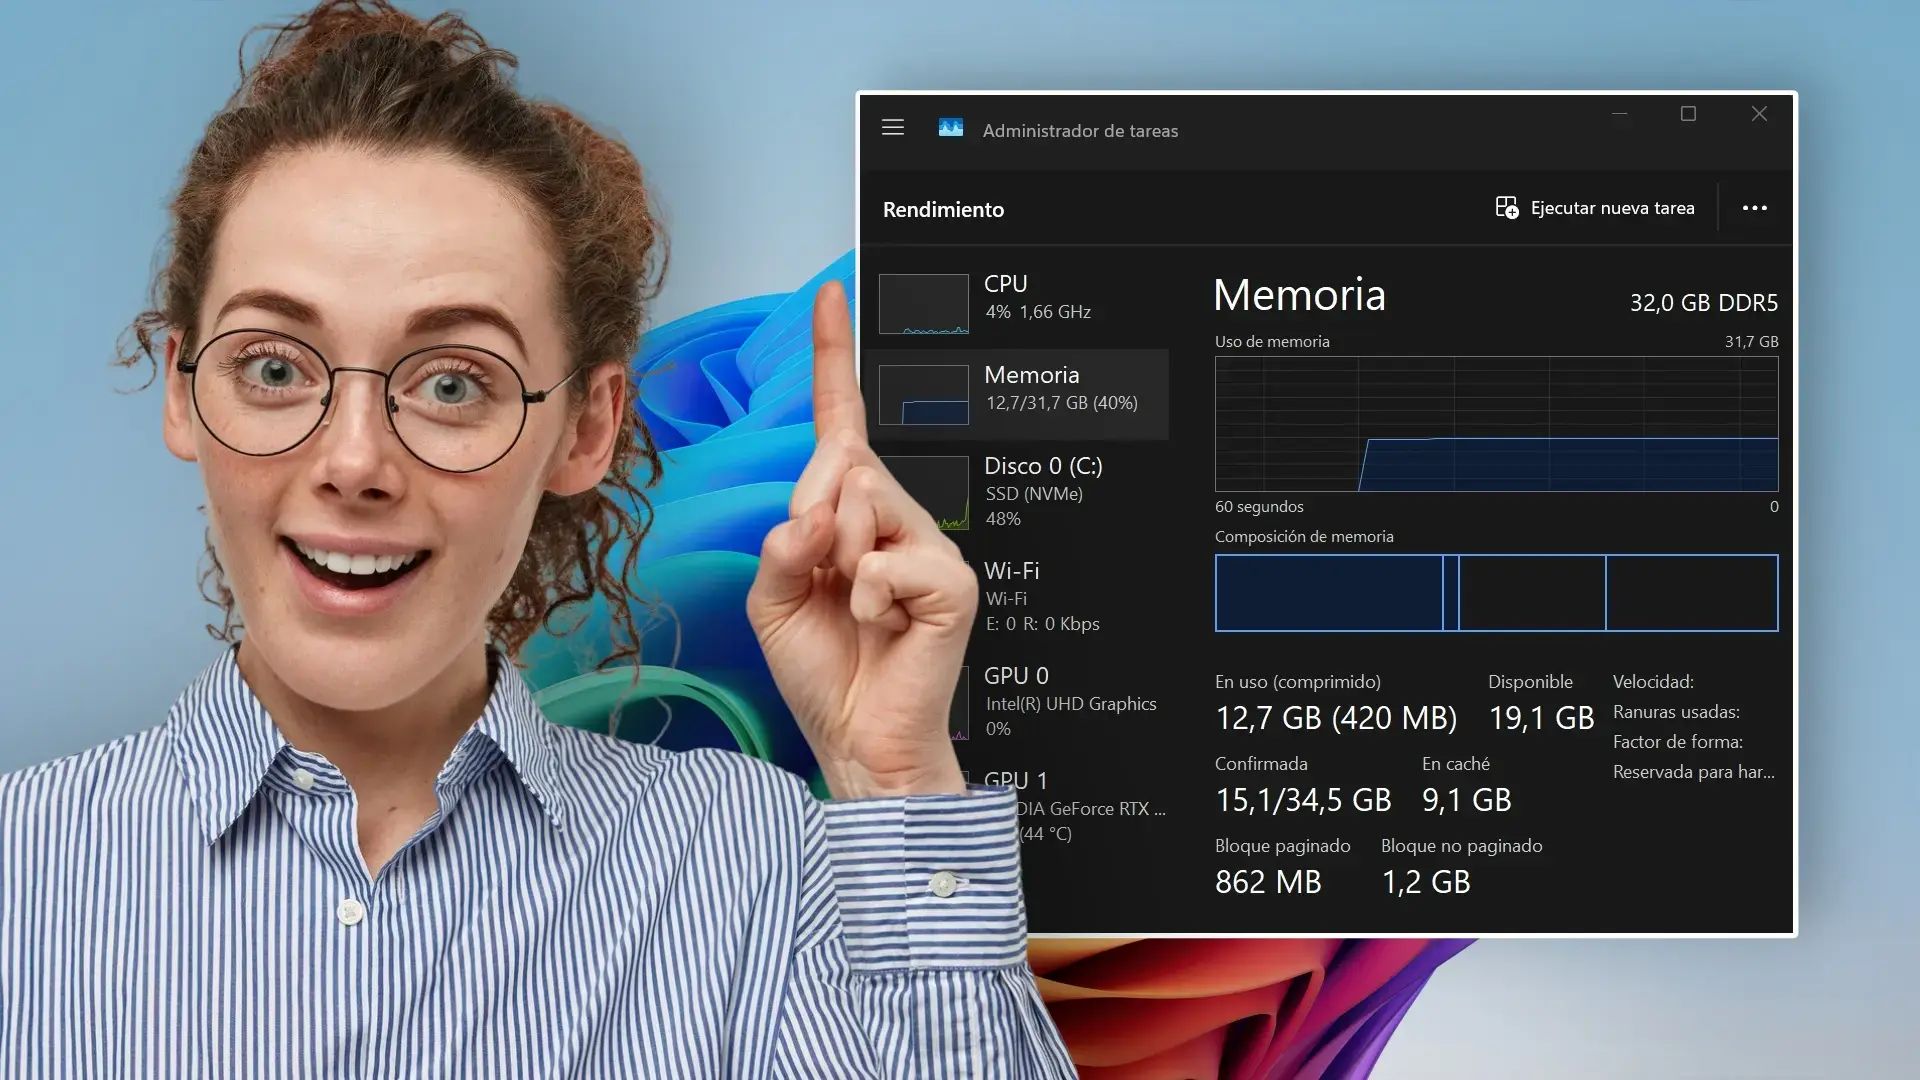
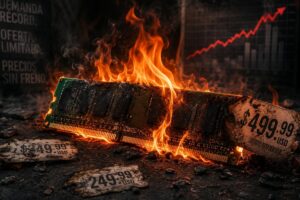
始于2026年中期的内存危机不仅没有自行缓解,反而愈演愈烈。最初只是DDR5内存条和固态硬盘的暂时性价格上涨,如今却演变成一场席卷整个科技行业的风暴,从手机制造商到游戏主机都未能幸免。价格飙升至前所未有的水平,即使是最乐观的预测也表明,这种情况在2028年之前都难以恢复正常。
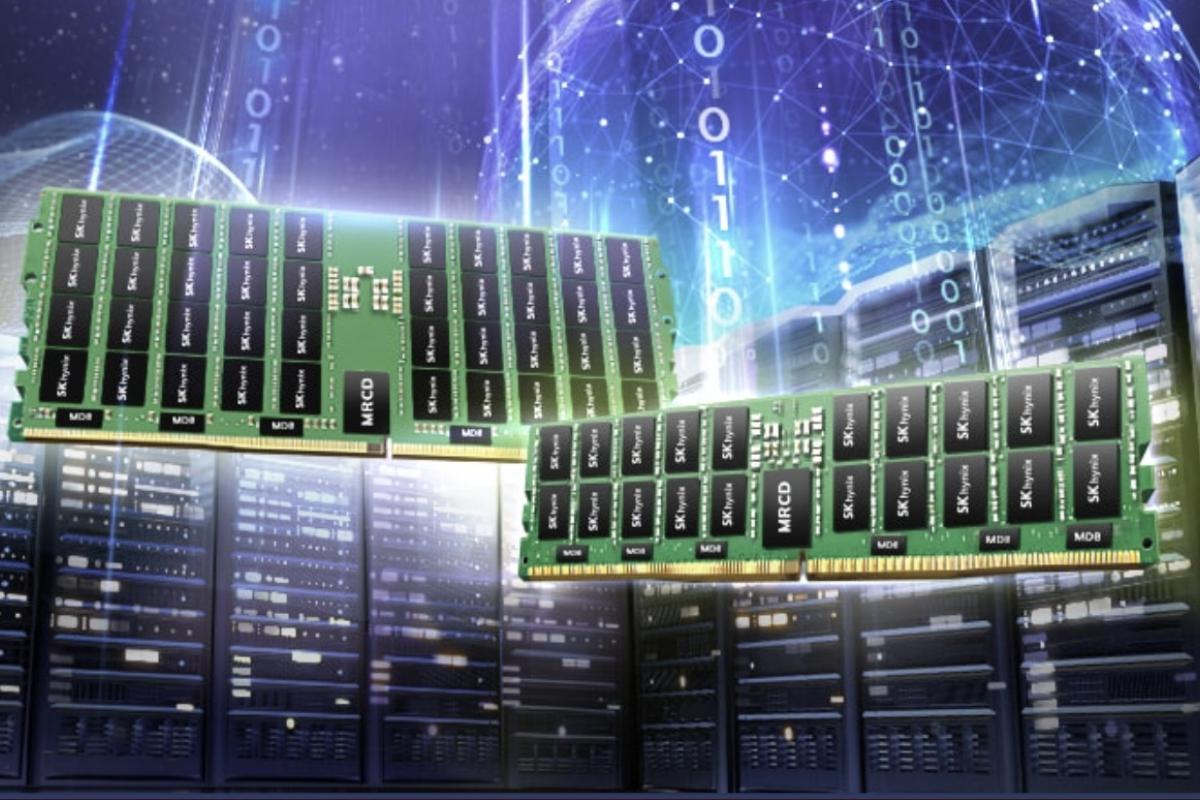
这种失衡的根源在于人工智能。驱动人工智能模型的数据中心需要大量的高带宽内存(HBM),而制造商优先满足了这一需求,而非消费市场。其结果是传统内存严重短缺,价格飙升,迫使消费者为同样的组件支付的价格是去年同期的五到六倍。
价格飙升,产品售罄
DRAMeXchange是一家自2016年起就开始收集内存价格信息的价格追踪网站,其数据证实了问题的严重性。7月份,PC内存价格环比上涨14,3%,而NAND闪存(用于固态硬盘)的价格涨幅在35%至51%之间。例如,据湾仔电脑中心的商户透露,在香港,过去售价在35欧元至45欧元之间的16GB内存,现在售价已超过150欧元。
情况十分严峻,三大内存制造商——三星、SK海力士和美光——2027年的全部产能均已售罄。据DigiTimes报道,这些巨头已与全球五大数据中心运营商签订长期协议,以固定价格承诺供应约65%的内存产能。剩余的产能则分配给规模较小的客户,而这些客户只能分到极小的份额。
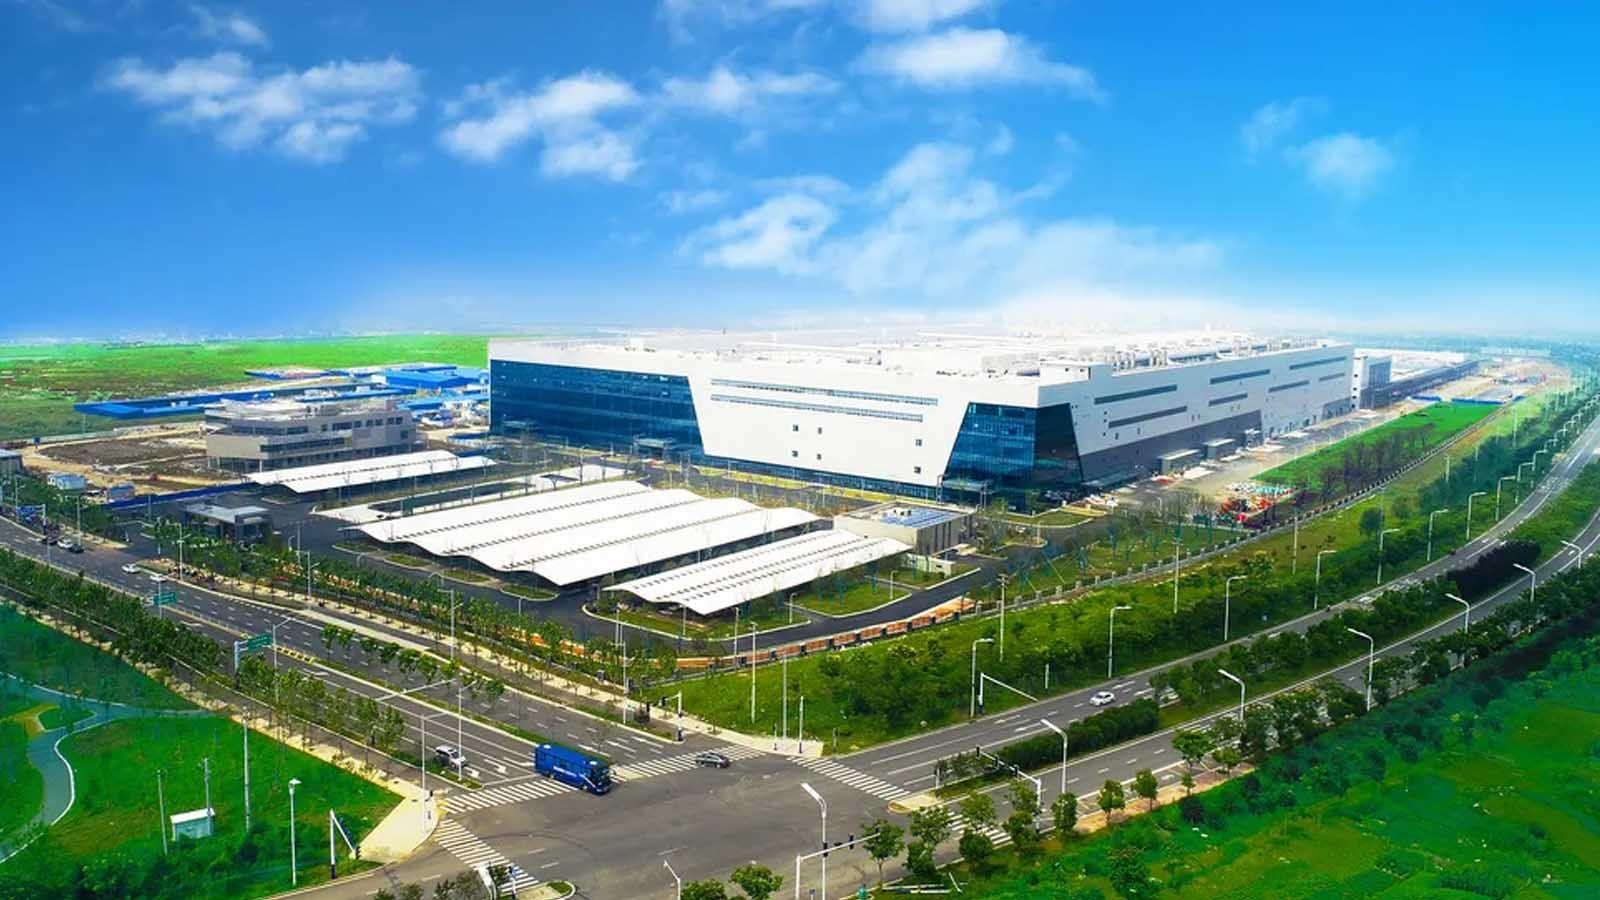
人工智能已经接管了工厂。
根本问题在于,人工智能存储器的需求已经完全超过了全球产能。建造一座芯片工厂需要三年多的时间,而三星、SK海力士和美光正在进行的扩产不足以弥补产能缺口。三星执行副总裁金在俊在第二季度业绩发布会上表示,需求远远超过目前的产能,市场“不太可能”通过增加供应来缓解价格压力。
这种情况导致内存制造商将服务器和数据中心的需求置于首位,消费市场仅占总产量的30%左右。据DigiTimes报道,超大规模数据中心(即主要的云服务提供商)正在“苦苦哀求”内存供应,并且愿意付出任何代价来确保其人工智能基础设施所需的内存。
CXMT,中国迟来的希望
在这样一片黯淡的市场环境下,中国公司CXMT已成为全球第四大内存制造商,去年增长率高达716%。该公司目标是到2030年占据30%的全球市场份额,这将对三星、SK海力士和美光等老牌巨头构成严峻挑战。为了实现这一目标,CXMT已开始建设其第六座DRAM制造工厂。
然而,CXMT的发展不仅仅依赖于资金或新建工厂。真正的瓶颈在于获取最先进的芯片制造设备,尤其是ASML生产的尖端光刻设备。美国及其盟友的限制使得中国难以获得这些关键工具,从而限制了CXMT采用与竞争对手相媲美的工艺生产存储芯片的能力。
苹果、微软和游戏主机成为关注焦点
这场危机的影响正波及整个行业。苹果公司在6月份已经提高了14款产品的价格,预计iPhone 18 Pro的价格也将上涨200至300美元。这家位于库比蒂诺的公司此前一直避免调整iPhone的价格,因为它是其整个生态系统的入口,但记忆压力如此之大,涨价似乎已不可避免。
微软方面悄然撤回了一份支持文档,该文档建议Windows 11游戏PC配备32GB内存。该公司曾在危机最严重的时候发布过这些建议,但现在却未作任何解释便撤回了,很可能是因为在DDR5内存价格飞涨的情况下,推荐32GB内存并不现实。游戏主机厂商也未能幸免:索尼、微软和Valve都已不得不提高PS5、Xbox Series X|S和Nintendo Switch 2的价格,而下一代游戏主机的前景也黯淡无光。
市场何时才能恢复正常?
三星预测,2027年电池短缺情况将进一步恶化,并持续到2028年。SK海力士则认为2027年将是灾难性的一年。制造商们正力推三到五年的长期合同,并采用一种买方预付尚未生产的款项的付款模式。这种模式正在形成恶性循环:被预订的电池越多,市场上可供销售的电池就越少,价格也因此持续攀升。
与此同时,需要新设备的消费者面临着两难选择:现在购买并支付溢价,还是等待价格下降但可能面临进一步上涨的风险。专家建议,如果短期内需要设备,应尽快购买,因为预计未来至少两年内价格还会继续上涨。
简而言之,内存危机短期内难以解决。人工智能的需求将继续吸纳主要制造商的产能,而消费市场只能勉强维持。中期来看,唯一的希望在于CXMT能够克服技术壁垒,成为真正的替代方案,但这至少要到2030年以后才能实现。在此之前,内存价格将居高不下,供应有限。