人形机器人已从科幻小说中的设想变为工业现实。近年来,该行业经历了飞速发展,其中中国是主要驱动力。据行业数据显示,到2025年,全球人形机器人市场销量将达到13.000台,并且预计未来将呈指数级增长。
这场争夺技术主导权的竞赛不仅让企业之间相互竞争,也让整个国家陷入角逐。中国加速生产和部署的同时,欧洲则试图在由亚洲和美国巨头主导的生态系统中找到自己的位置。问题不再是人形机器人是否有用,而是谁能率先大规模生产它们。
中国,无可争议的领导者
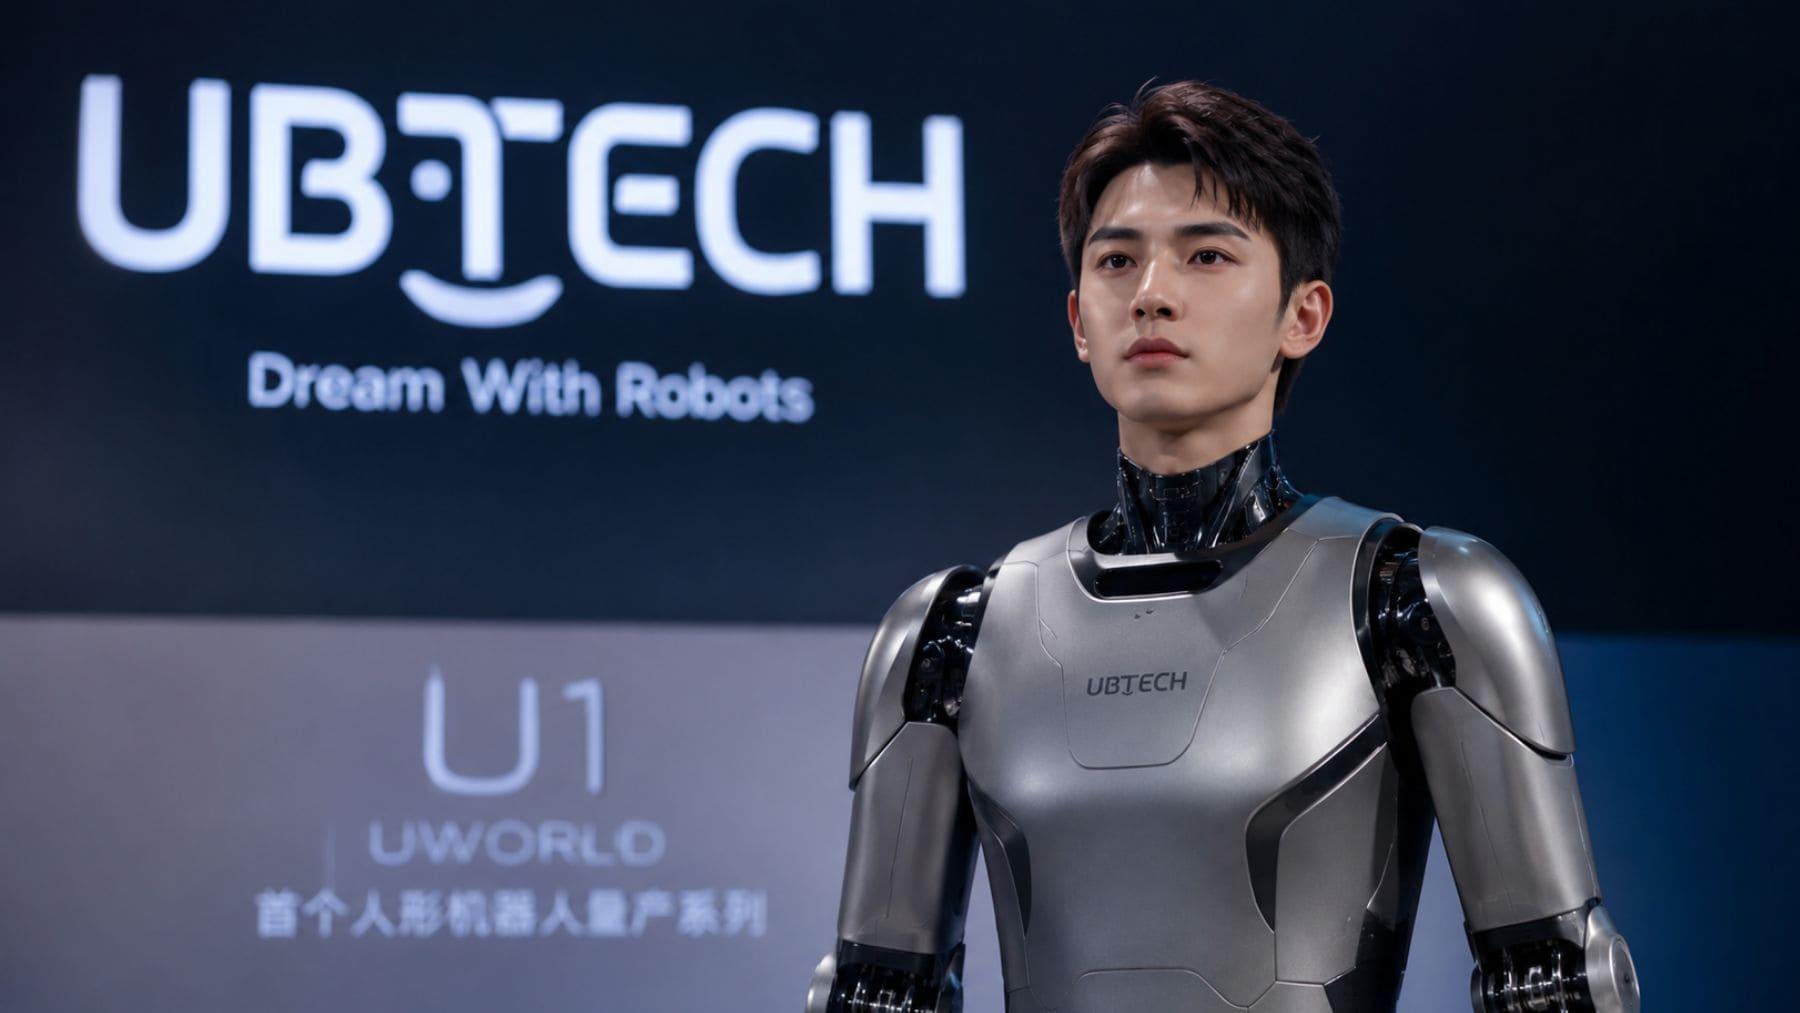
中国已成为人形机器人的主要生产国和消费国。巴克莱银行的报告显示,到2025年,中国企业将占全球人形机器人销售额的约85%。总部位于杭州的优尼特机器人公司是其中最杰出的企业之一,去年销量超过5.000台。这家由王星星创立的公司,在大幅降低成本的同时,显著提高了产量。
预测结果更加乐观。摩根士丹利已将中国2026年的机器人出货量预期从14.000万台上调至50.000万台。这一增长得益于本地供应链带来的更低零部件成本,以及政府的大力支持。中国已将机器人技术列为战略重点,计划在工厂、医院和家庭中部署数千台机器人。
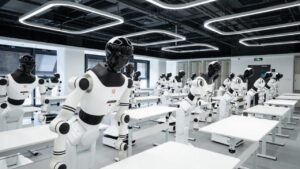
机器人训练
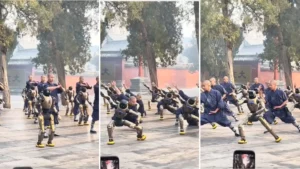
这些机器人要想真正发挥作用,就必须学习如何在真实环境中操作。中国已经建立了所谓的“人形机器人训练学校”,数百台机器人在这里练习诸如叠衣服、分拣包裹和搬运物品等日常任务。这些中心,例如位于北京石景山的训练中心,都配备了人类教练,他们利用动作捕捉服和虚拟现实技术来指导机器人。
目标是生成数百万个数据点,用于训练人工智能模型。训练完成后,机器人执行任务的效率将接近人类工人的70%。这种大规模训练对于人形机器人进入工厂并最终成为切实可行的经济工具至关重要,而非仅仅是一种噱头。
欧洲寻求自身定位
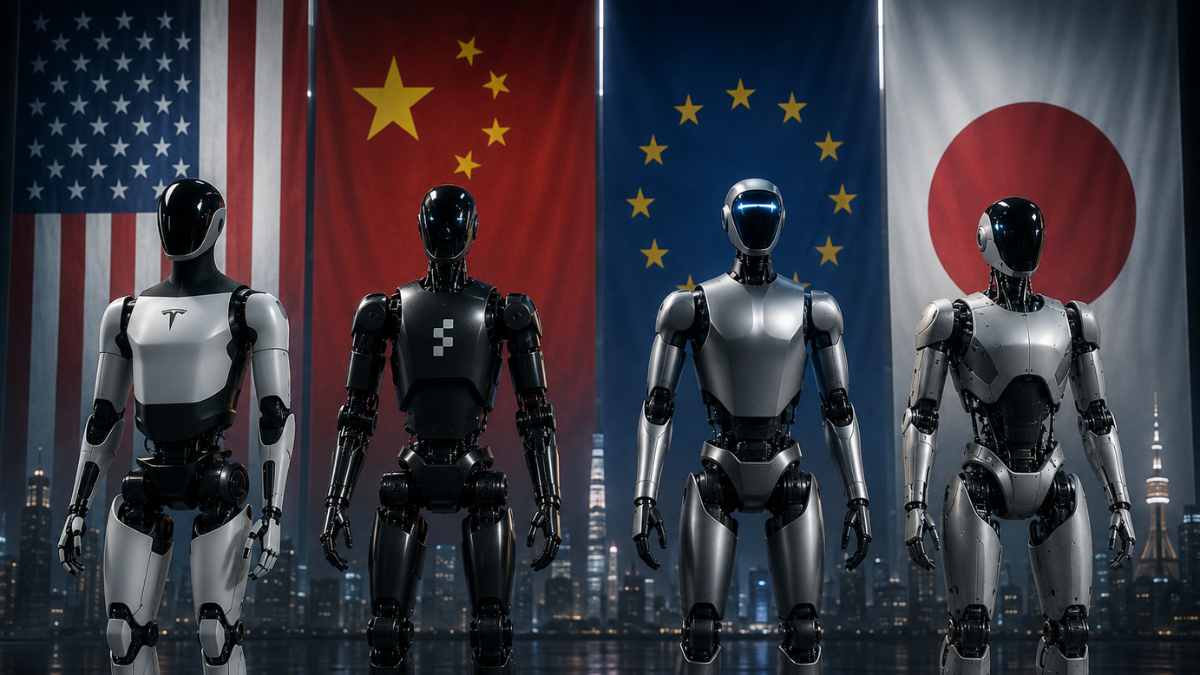
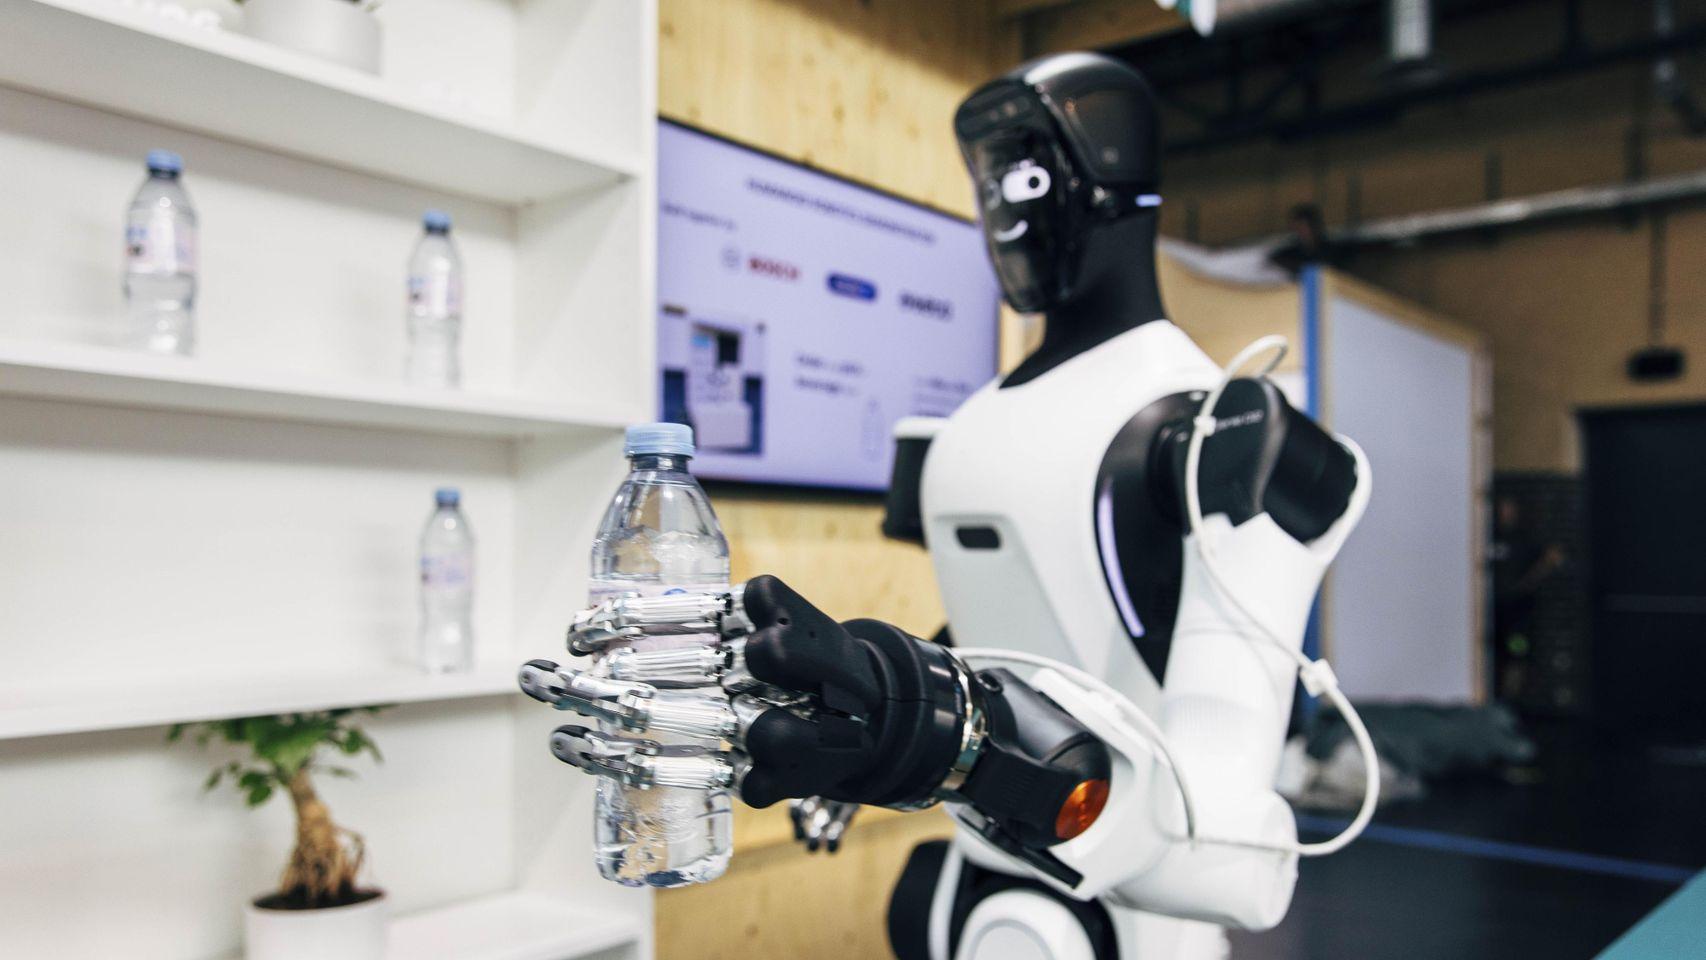
欧洲不想在这场变革中落后。尽管中国和美国在制造业和人工智能领域占据主导地位,但欧洲大陆在精密工程方面拥有深厚的传统。像博世这样的公司正在开发对机器人运动和感知至关重要的传感器和执行器。博世首席技术官马蒂亚斯·皮林表示,欧洲可以通过将自身的工业专长与人工智能相结合,发挥关键作用。
此外,多家欧洲初创公司正在研发用于工业和服务领域的类人机器人。例如,西班牙巴塞罗那就有一些相关项目,还有像维戈类人机器人技术中心这样的项目,这些机构多年来一直在该领域进行研究。对欧洲而言,关键在于如何将研究成果转化为大规模生产,而这需要投资和公私合作。
简而言之,人形机器人正经历着前所未有的蓬勃发展。中国在生产和培训方面处于领先地位,预计今年产量将达到数万台。欧洲则专注于质量和精度,力图在这个有望改变全球经济格局的市场中占据一席之地。这场竞赛才刚刚开始,未来几年对于决定谁能在这个新兴技术领域胜出至关重要。